راهنمای مرحلهبهمرحله محاسبه کارکرد، مزایا، بیمه و مالیات تا تهیه فیش، کنترل بانکی و پرداخت حقوق
محاسبه حقوق زمانی پرریسک میشود که چند موضوع متفاوت در یک فایل جمع شوند: قرارداد کار، ساعت حضور، مزایای قانونی، اضافهکاری، بیمه، مالیات، کسورات و در نهایت واریز بانکی. یک اشتباه کوچک در داده اولیه میتواند هم مبلغ دریافتی کارمند را تغییر دهد و هم لیست بیمه و مالیات را دچار مغایرت کند. به همین دلیل حقوق و دستمزد باید بهعنوان یک فرایند کنترلشده دیده شود، نه صرفاً یک فرمول آخر ماه.
این مطلب مشاوره حقوقی محسوب نمیشود و فقط اطلاعات عمومی درباره موضوعات قانونی ارائه میدهد.
این راهنما بر کارکنان و کارگران بخش غیردولتی که مشمول قانون کار و تأمین اجتماعی ایران هستند تمرکز دارد. قواعد کارکنان دولت، صندوقهای بازنشستگی خاص یا قراردادهای خارج از شمول ممکن است متفاوت باشد. ارقام متغیر مانند حداقل مزد و مالیات نیز برای سال ۱۴۰۵ بررسی شدهاند و در سالهای بعد باید دوباره با مصوبات جدید تطبیق داده شوند.
در این مقاله تاپ ناز از جمعآوری اطلاعات و بستن کارکرد شروع میکنیم، اجزای حقوق ناخالص، بیمه، مالیات و کسورات را جدا میکنیم و بعد به فیش، فایل بانکی، واریز و کنترلهای بعد از پرداخت میرسیم. هدف این است که مسیر محاسبه قابل بازبینی باشد و هر مبلغ روی فیش، منشأ مشخصی داشته باشد.
فهرست موضوعات این مطلب
حقوق و دستمزد دقیقاً شامل چه اجزایی است؟
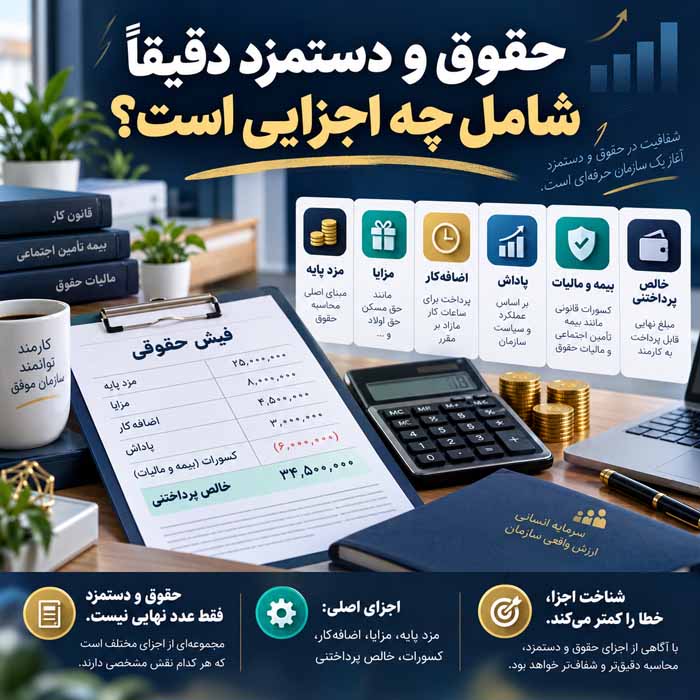
حقوق و دستمزد فقط «حقوق پایه» نیست. در قانون کار، حقالسعی مفهوم گستردهتری دارد و میتواند مزد یا حقوق، کمکهزینه مسکن، خواربار، عائلهمندی، مزایای غیرنقدی، پاداش و سایر دریافتیهای قانونی مرتبط با قرارداد کار را دربر بگیرد. در مقابل، مزد ثابت تعریف محدودتری دارد و از مزد شغل بهعلاوه مزایای ثابت پرداختی به تبع شغل تشکیل میشود. این تفکیک مهم است، چون مبنای محاسبه همه اقلام دقیقاً یکسان نیست.
چرخه حقوق و دستمزد از جمعآوری اطلاعات تا واریز
فرایند استاندارد حقوق با واریز پول شروع نمیشود؛ نقطه شروع، داده است. ابتدا اطلاعات پرسنلی و قراردادها کنترل میشود، سپس کارکرد ماه شامل حضور، مرخصی، غیبت، مأموریت، اضافهکاری و شیفت بسته میشود. بعد مزایا و کسورات محاسبه، بیمه و مالیات اعمال، خالص پرداختنی مشخص و فیشها کنترل میشوند. در مرحله بعد فایل بانکی یا دستور پرداخت تهیه و پس از تأیید نهایی، واریز انجام میشود.
زمانبندی این چرخه باید از قبل مشخص باشد. اگر واحد منابع انسانی کارکرد را دیر تحویل دهد یا واحد مالی نقدینگی روز پرداخت را پیشبینی نکرده باشد، خطا و تأخیر ایجاد میشود. برای کسبوکارهایی که پرداختهای متعدد دارند، شناخت مدیریت جریان نقدی کسبوکار کمک میکند مبلغ حقوق، بیمه و مالیات پیش از سررسید در برنامه نقدی دیده شود. حقوق کارکنان نباید به یک پرداخت لحظهآخری و وابسته به موجودی اتفاقی حساب تبدیل شود.
کنترل اطلاعات پایه و قرارداد کارکنان
پیش از هر محاسبه باید پرونده پایه هر کارمند یا کارگر بازبینی شود: تاریخ شروع همکاری، نوع قرارداد، عنوان شغلی، مزد توافقی، وضعیت تأهل، تعداد فرزندان واجد شرایط، سابقه مؤثر برای پایه سنوات، شماره بیمه، اطلاعات مالیاتی و شماره شبای تأییدشده. تغییر سمت، افزایش مزد، تبدیل قرارداد یا تغییر وضعیت خانوادگی باید با سند معتبر در سیستم ثبت شود و از اعمال شفاهی تغییرات پرهیز شود.
حقوق موضوعی حساس است و خطای ارتباطی میتواند حتی یک محاسبه درست را به اختلاف تبدیل کند. مدیران و کارشناسان منابع انسانی در کنار دانش مقررات، به مهارتهای نرم مثل توضیح شفاف، شنیدن اعتراض و مستندسازی توافق نیاز دارند. هر تغییری که روی دریافتی اثر دارد بهتر است پیش از بسته شدن حقوق به کارمند اعلام شود تا فیش حقوقی اولین جایی نباشد که فرد از کاهش یا تغییر مبلغ مطلع میشود.
بستن کارکرد؛ حضور، غیبت، مرخصی و مأموریت
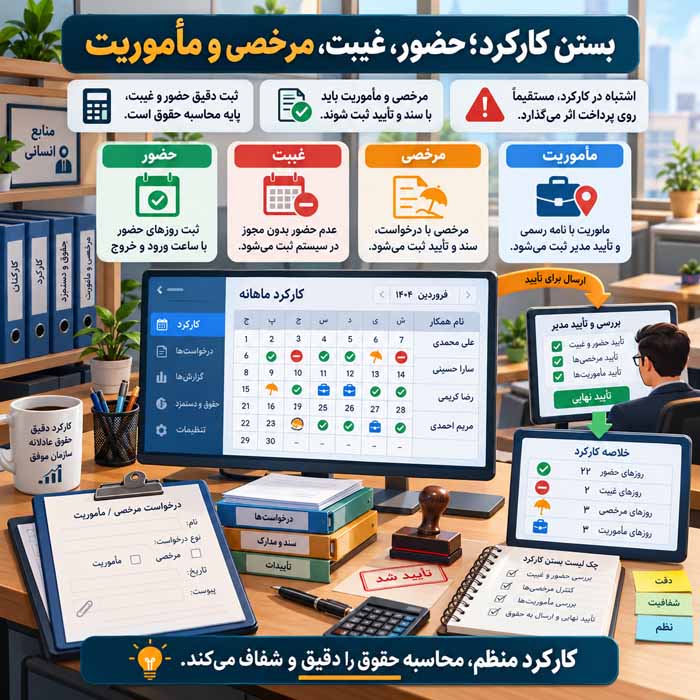
کارکرد ماهانه باید از یک منبع مشخص و قابل ردیابی استخراج شود. دستگاه حضور و غیاب، فرم مرخصی، تأیید مأموریت و مجوز اضافهکاری باید با هم سازگار باشند. ثبت دوباره یک ساعت، تبدیل اشتباه مرخصی به غیبت یا تأیید اضافهکاری پس از محاسبه حقوق از خطاهای رایج است. استفاده منظم از ابزارهای ثبت زمان و آشنایی با اپلیکیشنهای مدیریت زمان میتواند نظم دادهها را بهتر کند، اما مرجع نهایی باید رویه رسمی سازمان باشد.
حداقل مزد و مزایای قانونی سال ۱۴۰۵
برای کارگران مشمول قانون کار در سال ۱۴۰۵، حداقل مزد روزانه ۵۵۴٬۱۸۵ تومان تعیین شده است؛ بنابراین حداقل مزد مبنای یک ماه ۳۰روزه حدود ۱۶٬۶۲۵٬۵۵۰ تومان است. کمکهزینه اقلام مصرفی خانوار ماهانه ۲٬۲۰۰٬۰۰۰ تومان، حق تأهل ۵۰۰٬۰۰۰ تومان و پایه سنوات برای فرد واجد شرایط حدود ۵۰۰٬۰۰۰ تومان در ماه است. حق اولاد برای هر فرزند واجد شرایط بر مبنای سه برابر حداقل مزد روزانه محاسبه میشود و برای ۱۴۰۵ حدود ۱٬۶۶۲٬۵۵۵ تومان است.
حق مسکن سال ۱۴۰۵ پس از تصویب و ابلاغ هیئت وزیران به ماهانه ۳٬۰۰۰٬۰۰۰ تومان افزایش یافت و اجرای آن از ابتدای فروردین ۱۴۰۵ اعلام شد. این اعداد مربوط به سال ۱۴۰۵ هستند و برای سال بعد نباید بدون بررسی دوباره استفاده شوند. همچنین حقوق فردی که مزد توافقی او بالاتر از حداقل است، با چسباندن همه افراد به جدول حداقل مزد محاسبه نمیشود؛ قرارداد، مزد ثابت، مصوبات افزایش مزد و سایر قواعد مرتبط باید همزمان بررسی شوند.
محاسبه اضافهکاری، شبکاری، نوبتکاری و جمعهکاری
اضافهکاری در شرایط عادی با موافقت کارگر و پرداخت ۴۰ درصد اضافه بر مزد هر ساعت کار عادی انجام میشود و قانون برای مدت آن نیز محدودیت تعیین کرده است. شبکاری برای کارگر غیرنوبتی بابت ساعتهای کار شب، ۳۵ درصد اضافه بر مزد ساعت کار عادی دارد. در نوبتکاری، بسته به گردش نوبتها، فوقالعاده ۱۰، ۱۵ یا ۲۲٫۵ درصدی پیشبینی شده است. این عناوین یکسان نیستند و نباید با یک نرخ عمومی در نرمافزار ثبت شوند.
جمعه روز تعطیل هفتگی با مزد است. در وضعیتی که به اقتضای کار، روز دیگری به عنوان تعطیل هفتگی تعیین و کارگر در جمعه کار میکند، قانون ۴۰ درصد اضافه بر مزد را مقرر کرده است. برای کار در تعطیلات یا شرایطی که همزمان اضافهکاری شکل میگیرد، باید وضعیت واقعی کارکرد و تفسیر مقررات بررسی شود. استفاده از یک فرمول اینترنتی بدون توجه به برنامه کاری فرد میتواند پرداخت کمتر یا بیشتر از مبلغ قانونی ایجاد کند.
از مزد و مزایا تا حقوق ناخالص
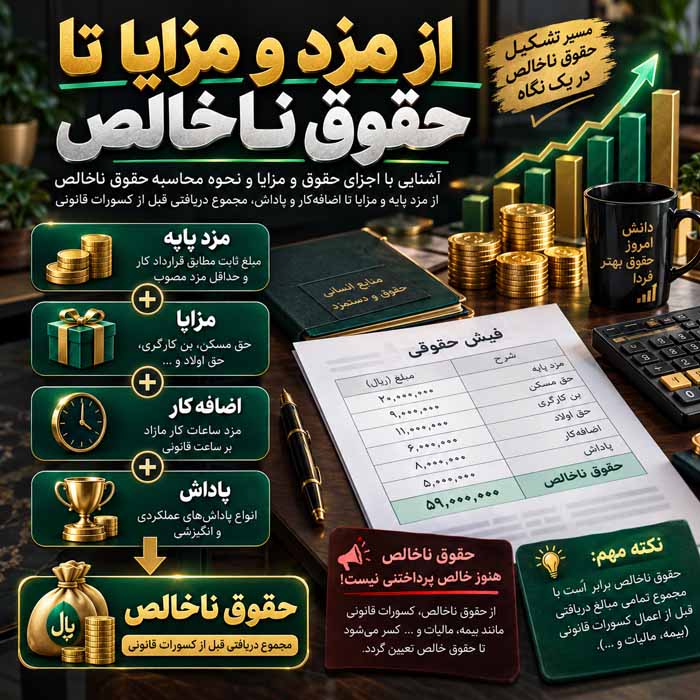
حقوق ناخالص مجموع مبالغی است که پیش از کسر بیمه، مالیات و سایر کسورات برای دوره حقوق شناسایی میشود. این مبلغ میتواند از حقوق پایه، مزایای ثابت شغلی، مزایای رفاهی، اضافهکاری، نوبتکاری، شبکاری، جمعهکاری، کارانه و سایر پرداختهای مستحق تشکیل شود. اما قرار گرفتن یک قلم در حقوق ناخالص به این معنی نیست که حتماً همان مبلغ با همان مبنا مشمول بیمه و مالیات است؛ هر قلم باید جداگانه طبقهبندی شود.
تغییر مزد توافقی یا مزایای قراردادی نیز باید مستند باشد. در مذاکره حقوق، نتیجه نهایی فقط عددی که شفاهی مطرح شده نیست؛ تاریخ اجرا، ثابت یا متغیر بودن مزایا و اثر تغییر بر سایر محاسبات اهمیت دارد. مرور اصول مذاکره در زندگی و کار برای مدیر و کارمند مفید است، اما در نهایت مبنای حقوق باید در قرارداد، الحاقیه یا سند سازمانی قابل استناد ثبت شود.
بیمه تأمین اجتماعی در محاسبات حقوق
در بیمه اجباری متعارف مشمول تأمین اجتماعی، سهم بیمهشده ۷ درصد از مزد و مزایای مشمول بیمه است و از دریافتی او کسر میشود. قانون تأمین اجتماعی سهم پایه کارفرما و دولت را نیز مشخص کرده و در ساختار رایجِ مشمول بیمه بیکاری، هزینهای که کارفرما بابت حق بیمه میپردازد معمولاً از سهم کسرشده کارگر بیشتر است. به همین دلیل «کسری بیمه از فیش» با «کل هزینه بیمه برای کارفرما» یک عدد نیست.
نکته مهمتر، تعیین مأخذ مشمول بیمه است. نباید ۷ درصد را بدون تفکیک روی هر عددی که در فیش دیده میشود اعمال کرد. برخی اقلام مشمول و برخی طبق مقررات از شمول خارجاند و بخشنامههای سازمان تأمین اجتماعی باید ملاک قرار گیرند. همچنین کارفرما طبق ماده ۳۹ قانون تأمین اجتماعی موظف است حق بیمه هر ماه و صورت مزد یا حقوق بیمهشدگان را حداکثر تا آخرین روز ماه بعد ارسال و پرداخت کند.
مالیات حقوق ۱۴۰۵ چگونه محاسبه میشود؟
در سال ۱۴۰۵ سقف معافیت مالیات حقوق ماهانه ۴۰ میلیون تومان، معادل ۴۸۰ میلیون تومان در سال، تعیین شده است. مالیات مازاد بهصورت پلکانی محاسبه میشود: مازاد ۴۰ تا ۸۰ میلیون تومان با نرخ ۱۰ درصد، ۸۰ تا ۱۰۰ میلیون با ۱۵ درصد، ۱۰۰ تا ۱۲۰ میلیون با ۲۰ درصد، ۱۲۰ تا ۱۴۰ میلیون با ۲۵ درصد و بخش بالاتر از ۱۴۰ میلیون تومان با نرخ ۳۰ درصد. ورود به یک پله به معنای اعمال نرخ آن پله بر کل حقوق نیست.
مبنای مالیات باید با مقررات همان سال و معافیتهای قانونی کنترل شود. در سال ۱۴۰۵ رویکرد تجمیعی نسبت به دریافتیهای حقوقی اهمیت دارد؛ بنابراین محاسبه دستی یک ماه بدون توجه به اطلاعات تجمیعی میتواند اختلاف ایجاد کند. طبق ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکننده حقوق هنگام پرداخت یا تخصیص باید مالیات متعلق را محاسبه و کسر کند و تا پایان ماه بعد همراه فهرست مربوط به اداره امور مالیاتی ارائه و پرداخت نماید.
کسورات مجاز و تفاوت آن با کسر سلیقهای
همه کاهشهایی که کارفرما دوست دارد از حقوق انجام دهد، «کسور قانونی» نیستند. ماده ۴۵ قانون کار موارد برداشت از مزد را محدود کرده است؛ از جمله مواردی که قانون صریحاً اجازه داده، مساعده، اقساط وام کارفرما طبق ضوابط، مبلغ اضافهپرداختشده بر اثر اشتباه، اجاره خانه سازمانی با شرایط مربوط و تعهدات مشخص نسبت به تعاونی مصرف. بدهیهای دیگر نیز ممکن است قواعد و تشریفات جداگانه داشته باشند.
برای جلوگیری از اختلاف، هر کسر باید کد مشخص، سند مبنا و امکان ردیابی داشته باشد. بیمه سهم کارمند، مالیات حقوق، قسط وام یا مساعده نباید در یک ردیف مبهم با عنوان «سایر کسورات» جمع شوند. اگر اصلاحی بابت ماه قبل انجام میشود، بهتر است در فیش ماه جاری بهطور جداگانه نمایش داده شود تا کارمند بتواند منشأ تغییر خالص دریافتی را بفهمد.
خالص پرداختنی چگونه به دست میآید؟
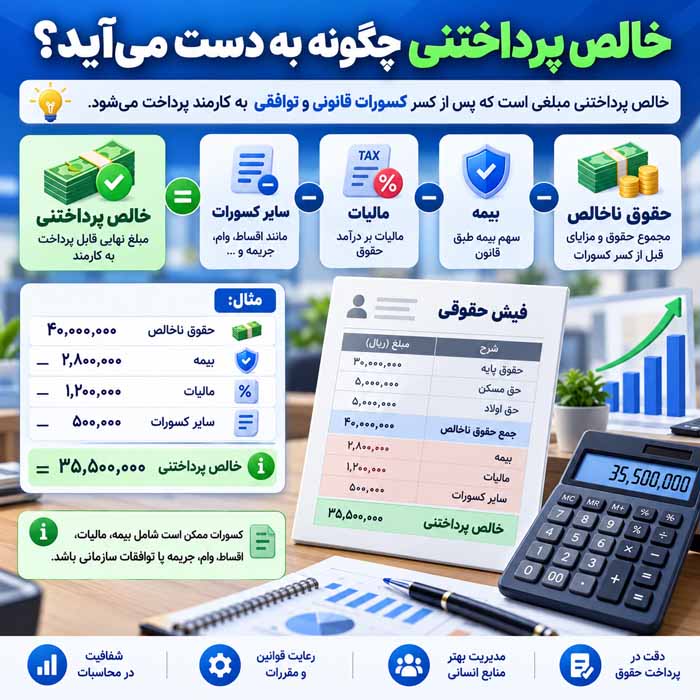
فرمول ساده مدیریتی این است: حقوق ناخالص منهای بیمه سهم کارمند، مالیات حقوق و سایر کسورات مجاز برابر با خالص پرداختنی است. با این حال، صحت فرمول به صحت اجزای آن وابسته است. اگر اضافهکاری اشتباه ثبت شده یا یک مزیت در گروه بیمهای و مالیاتی نادرست قرار گرفته باشد، عدد خالص هرچقدر هم دقیق جمع و تفریق شده باشد باز هم غلط است.
خالص پرداختنی همچنین با «هزینه واقعی نیروی انسانی برای کارفرما» تفاوت دارد. کارفرما علاوه بر مبلغ خالص واریزی، هزینههایی مانند سهم خود از بیمه و بعضی تعهدات قانونی یا قراردادی را دارد. از سوی دیگر، برای کارمند مهم است که دریافتی خالص را در بودجه شخصی خود ببیند.
فیش حقوقی شفاف چه اطلاعاتی باید داشته باشد؟
فیش حقوقی خوب باید امکان بازسازی محاسبه را بدهد. نام و دوره حقوق، روزها یا ساعات کارکرد، حقوق پایه، مزایای اصلی، فوقالعادهها، اضافهکاری، کسورات بیمه و مالیات، سایر کسورات مستند و مبلغ خالص باید جدا و قابل فهم باشند. نمایش یک عدد نهایی بدون جزئیات، کنترل داخلی را هم دشوار میکند؛ چون حسابدار، مدیر و کارمند نمیتوانند سریع تشخیص دهند اختلاف از کدام جزء آمده است.
واریز حقوق و کنترل فایل بانکی
پیش از ساخت فایل بانکی، لیست حقوق باید توسط مسئول تعیینشده تأیید شود و جمع خالص پرداختنی با جمع فایل انتقال بانکی تطبیق داشته باشد. شماره شبا یا حساب کارکنان باید از منبع تأییدشده خوانده شود و تغییر حساب بدون درخواست مستند پذیرفته نشود. کنترل تعداد نفرات، جمع مبلغ، افراد جدید، افراد ترککارکرده و پرداختهای غیرعادی، خطاهای پرهزینه را پیش از ارسال فایل آشکار میکند.
ارسال لیست بیمه و مالیات پس از محاسبه
واریز حقوق به کارکنان پایان تعهدات ماهانه نیست. دادههای همان لیست باید مبنای ارسال بیمه و مالیات قرار گیرند تا مغایرت میان فیش، هزینه ثبتشده، لیست تأمین اجتماعی و فهرست مالیات حقوق ایجاد نشود. طبق ماده ۳۹ قانون تأمین اجتماعی، حق بیمه و صورت مزد هر ماه حداکثر تا آخرین روز ماه بعد باید به سازمان ارائه و پرداخت شود. برای مالیات حقوق نیز ماده ۸۶ مهلت تا پایان ماه بعد را مقرر کرده است.
تسویه حساب در پایان همکاری
پایان همکاری یک حقوق ماهانه عادی نیست. در تسویه باید آخرین کارکرد، مطالبات پرداختنشده، مزایای قانونی یا قراردادی قابل تسویه، وضعیت مرخصی و سایر تعهدات بر اساس نوع قرارداد و علت خاتمه همکاری بررسی شود. استفاده از یک فرم تسویه ثابت بدون توجه به وضعیت هر فرد میتواند باعث حذف مطالبه یا پرداخت مضاعف شود. تاریخ ترک کار نیز باید با اطلاعات بیمه و پرونده پرسنلی سازگار باشد.
اگر فرد در آستانه پایان رابطه کاری است، آشنایی با ملاحظات زمان مناسب استعفا از کار میتواند از منظر تصمیمگیری شغلی مفید باشد. از سمت کارفرما، اصل مهم این است که تسویه با سند ریزمحاسبات انجام شود و امضای فرم کلی جایگزین محاسبه درست نشود. اختلاف احتمالی نیز باید بر اساس قرارداد، قانون و مدارک واقعی بررسی شود، نه صرفاً عبارتهای از پیش چاپشده.
اگر پایان همکاری با استعفا انجام میشود، مرور نکات زمان مناسب استعفا از کار میتواند برای برنامهریزی شخصی مفید باشد. تسویه مالی اما باید مستقل از توصیههای شغلی و دقیقاً بر اساس قرارداد و مقررات انجام شود.
اشتباهات رایج در حقوق و دستمزد
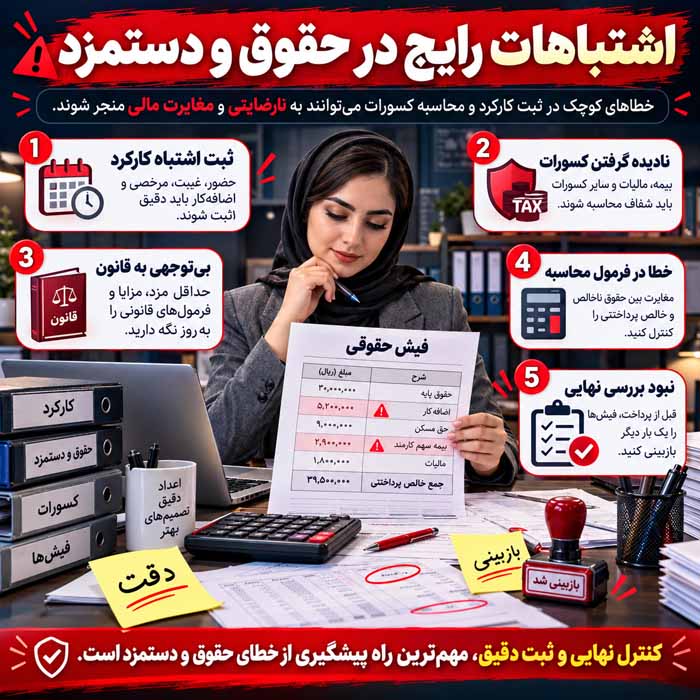
چند خطا دائماً تکرار میشوند: استفاده از ارقام سال قبل، ثبت نکردن تغییر قرارداد، اشتباه در تعداد روزهای کارکرد، محاسبه همه فوقالعادهها با یک نرخ، اعمال بیمه یا مالیات یکسان روی همه اقلام، دوبارهکاری در اکسل و انتقال اشتباه شماره حساب. پرداخت دیرهنگام نیز علاوه بر مسئله قانونی و قراردادی میتواند فشار کاری و فرسودگی شغلی را در سازمان تشدید کند.
خطای دیگر، اصلاح دستی عدد نهایی بدون اصلاح داده منشأ است. مثلاً اگر خالص دریافتی «به نظر کم» برسد و حسابدار فقط مبلغ نهایی را تغییر دهد، بیمه، مالیات، ثبت حسابداری و فیش از هم جدا میشوند. اصلاح باید از همان قلمی انجام شود که خطا در آن رخ داده است. همچنین هر ماه باید یک گزارش مقایسهای با ماه قبل تهیه شود تا جهشهای غیرعادی در حقوق پایه، اضافهکاری، مالیات یا خالص پرداختنی مشخص شوند.
چکلیست کنترل نهایی واحد مالی
کنترل نهایی بهتر است قبل از پرداخت توسط فردی غیر از تهیهکننده اولیه انجام شود. موارد اصلی شامل تطبیق تعداد کارکنان فعال، تاریخ شروع و پایان، نرخ مزد، کارکرد، اضافهکاری، مزایا، بیمه، مالیات، کسورات، خالص پرداختنی و اطلاعات بانکی است. سپس جمع کل حقوق با بودجه یا ماه قبل مقایسه و تغییرات مهم توضیح داده میشود. هر عدد غیرعادی باید قبل از واریز پاسخ روشن داشته باشد.
در کنار کنترل عددی، مستندات ارتباطی هم مهماند. تغییرات حقوق، پاداش یا کسورات بهتر است قبل از پرداخت به شکل قابل پیگیری ابلاغ شوند. برای کارکنان نیز داشتن برنامهای برای مدیریت مالی شخصی زمانی واقعبینانهتر است که فیش حقوقی قابل فهم و تاریخ پرداخت قابل پیشبینی باشد. هدف یک سیستم خوب این است که کارمند بداند چرا این مبلغ را گرفته و سازمان بتواند نشان دهد هر رقم چگونه محاسبه شده است.
مطلب رفتارهای یک کارمند حرفهای در محیط کار میتواند جنبه شغلی این رابطه را تکمیل کند، اما مبلغ حقوق باید مستقل از محبوبیت شخصی و بر پایه قرارداد و قانون محاسبه شود.
جدول خلاصه فرایند محاسبه و پرداخت حقوق
جدول زیر مسیر استاندارد را از داده اولیه تا پرداخت و گزارشدهی خلاصه میکند. در سازمانهای کوچک ممکن است چند مرحله توسط یک نفر انجام شود، اما حتی در این حالت بهتر است ترتیب و کنترلها حذف نشوند.
| مرحله | اطلاعات ورودی | کنترل اصلی | خروجی |
|---|---|---|---|
| اطلاعات پایه | قرارداد، وضعیت پرسنلی، شماره بیمه و حساب | اعتبار و بهروز بودن دادهها | پرونده پایه تأییدشده |
| کارکرد | حضور، مرخصی، غیبت، مأموریت، اضافهکاری | تأیید مسئول و رفع استثناها | کارکرد نهایی ماه |
| محاسبه ناخالص | مزد، مزایا و فوقالعادهها | مبنای صحیح هر قلم | حقوق ناخالص |
| کسورات | بیمه، مالیات و کسورات مجاز | مشمول بودن و مستندات | خالص پرداختنی |
| پرداخت | فیش و اطلاعات بانکی | جمع مبلغ و شماره حساب | واریز تأییدشده |
| گزارش قانونی | لیست بیمه و مالیات | تطبیق با حقوق و دفاتر | ارسال و پرداخت در مهلت |
پرسشهای متداول درباره محاسبه و پرداخت حقوق
حقوق ناخالص و خالص چه تفاوتی دارند؟
حقوق ناخالص مجموع مبالغ شناساییشده پیش از کسورات است. خالص پرداختنی پس از کسر بیمه سهم کارمند، مالیات و سایر کسورات مجاز از مبلغ ناخالص به دست میآید.
حداقل حقوق کارگران در سال ۱۴۰۵ چقدر است؟
حداقل مزد روزانه سال ۱۴۰۵ برابر ۵۵۴٬۱۸۵ تومان است و برای ماه ۳۰روزه، حداقل مزد مبنا حدود ۱۶٬۶۲۵٬۵۵۰ تومان میشود. مزایای قانونی واجد شرایط جداگانه به آن اضافه میشوند.
حق مسکن کارگران در سال ۱۴۰۵ چقدر است؟
حق مسکن کارگران مشمول قانون کار در سال ۱۴۰۵ پس از تصویب و ابلاغ هیئت وزیران به ماهانه ۳ میلیون تومان افزایش یافته و اجرای آن از ابتدای فروردین اعلام شده است.
اضافهکاری چگونه محاسبه میشود؟
در شرایط عادی، ارجاع کار اضافی نیازمند موافقت کارگر است و برای هر ساعت، ۴۰ درصد اضافه بر مزد ساعت کار عادی پرداخت میشود. شرایط واقعی کارکرد و محدودیتهای قانونی نیز باید بررسی شوند.
سهم بیمهای که از حقوق کارمند کسر میشود چند درصد است؟
در بیمه اجباری متعارف تأمین اجتماعی، سهم بیمهشده ۷ درصد از مزد و مزایای مشمول بیمه است. کل هزینه بیمه کارفرما بیشتر از مبلغی است که از فیش کارمند کسر میشود.
معافیت ماهانه مالیات حقوق در سال ۱۴۰۵ چقدر است؟
سقف معافیت مالیات حقوق در سال ۱۴۰۵ ماهانه ۴۰ میلیون تومان است. مبالغ بالاتر بر اساس پلههای مقرر، با نرخهای ۱۰ تا ۳۰ درصد محاسبه میشوند.
آیا کارفرما میتواند هر بدهی را از حقوق کم کند؟
خیر. برداشت از مزد محدود به موارد قانونی و شرایط مقرر است. هر کسر باید مبنای روشن و مستند داشته باشد و نمیتوان صرفاً با تصمیم داخلی هر مبلغی را از مزد کم کرد.
بعد از واریز حقوق چه کارهایی باقی میماند؟
تطبیق نتیجه بانک، نگهداری اسناد پرداخت، ارسال و پرداخت لیست بیمه و مالیات در مهلت قانونی و کنترل مغایرت میان فیش، دفاتر و لیستهای ارسالی از مراحل بعد از واریز هستند.
جمعبندی
پرداخت درست حقوق حاصل یک زنجیره منظم است: اطلاعات پرسنلی معتبر، کارکرد تأییدشده، طبقهبندی صحیح مزایا، اعمال دقیق بیمه و مالیات، کنترل کسورات و در نهایت تطبیق خالص پرداختنی با فایل بانکی. هرچه این مراحل مستندتر باشند، اصلاح خطا سادهتر و احتمال اختلاف با کارکنان یا مراجع قانونی کمتر میشود. اتکا به یک عدد نهایی بدون امکان ردیابی اجزا، حتی اگر در چند ماه اول مشکلی ایجاد نکند، در مقیاس بزرگتر یک ضعف جدی کنترل داخلی است.
اعداد سال ۱۴۰۵ نیز باید در همان سال استفاده شوند: حداقل مزد، حق مسکن و پلکان مالیات از جمله متغیرهایی هستند که با تغییر مقررات باید بهروزرسانی شوند. برای موارد مرزی مانند وضعیت مشمول بیمه یک مزیت خاص، تسویه پیچیده یا اختلاف قراردادی، مراجعه به متن قانون، بخشنامه جاری و متخصص حقوق کار یا مالیات ضروری است.
جمعبندی تاپ ناز این است که سیستم حقوق خوب سه ویژگی دارد: قابل محاسبه، قابل توضیح و قابل ردیابی است. کارمند باید بتواند فیش خود را بفهمد و واحد مالی نیز باید بتواند از هر مبلغ به سند، کارکرد و قاعده مربوط برسد. این نظم، هم پرداخت را سریعتر میکند و هم ریسک خطای مالی، نارضایتی و مغایرتهای بیمه و مالیات را کاهش میدهد.
منابع
برای تهیه و بررسی این مطلب از منابع زیر استفاده شده است.


