راهنمای اجرای FIFO، محاسبه بهای تمامشده، چیدمان کالا و تفاوت آن با FEFO و LIFO
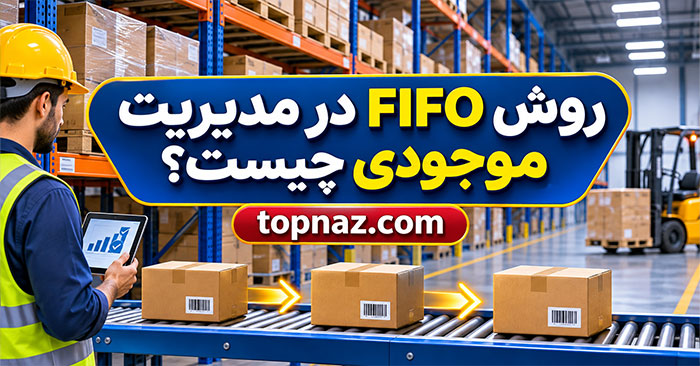
روش FIFO در مدیریت موجودی یعنی کالاهایی که زودتر وارد انبار شدهاند، در اولویت خروج قرار بگیرند. تصور کنید فروشگاهی دو محموله از یک محصول دارد؛ جعبههای قدیمی عقب قفسه ماندهاند و فروشنده هر بار بسته تازه را برمیدارد. پس از چند هفته، بخشی از سرمایه در کالای مانده، آسیبپذیر یا کمتقاضا قفل میشود. ورود اول، خروج اول برای جلوگیری از همین بینظمی طراحی شده است.
البته FIFO دو کاربرد دارد که نباید با هم یکی دانست: گردش فیزیکی کالا در انبار و تخصیص بهای خرید به فروش و موجودی باقیمانده در حسابداری. ممکن است سیستم مالی بر اساس FIFO محاسبه کند، اما کارگر انبار در عمل بسته دیگری را تحویل دهد. نتیجه حسابداری و مسیر واقعی کالا باید جداگانه کنترل شوند.
در این راهنمای تاپ ناز سازوکار هر دو کاربرد را با مثال تومانی بررسی میکنیم؛ از ثبت بچ و طراحی مسیر برداشت تا مقایسه روشها، خطاهای پرتکرار، شاخصهای سنجش و اجرای آن در فروشگاههای کوچک و انبارهای چندقفسهای. هدف، تبدیل یک اصطلاح تخصصی به روالی قابل اجراست، نه صرفاً حفظ کردن تعریف آن.
فهرست موضوعات این مطلب
FIFO چیست و عبارت ورود اول، خروج اول چه معنایی دارد؟
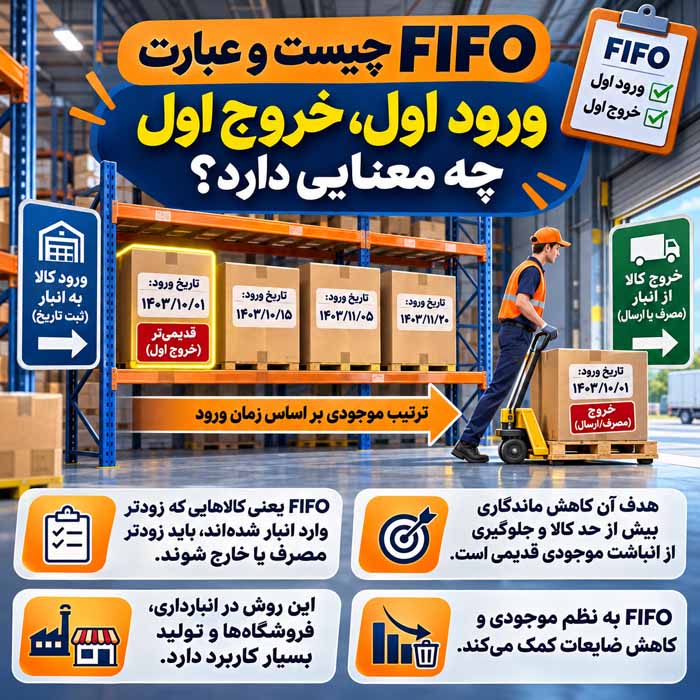
FIFO مخفف عبارت انگلیسی First In, First Out است؛ یعنی اولین موجودی واردشده باید زودتر مصرف، فروخته یا از موجودی خارج شود. مبنای اولویت در عملیات انبار، معمولاً زمان ورود هر محموله به محل نگهداری است. این منطق برای کالاهایی که مدت ماندن بر کیفیت، قابلیت فروش یا ارزش تجاری آنها اثر میگذارد، اهمیت ویژهای دارد. FIFO بهخودیخود درباره کیفیت، تاریخ انقضا یا قیمت فروش چیزی تعیین نمیکند.
تفاوت FIFO فیزیکی با FIFO حسابداری
FIFO در عملیات انبار
در کاربرد عملیاتی، کارکنان باید از میان چند محموله یک کالای یکسان، ابتدا قدیمیترین محموله مجاز را برداشت کنند. طراحی محل قرارگیری، مسیر حرکت، اسکن بارکد، ثبت تاریخ دریافت و شماره بچ باعث میشود این انتخاب به حافظه افراد وابسته نباشد. در قفسههای دارای دسترسی دوطرفه، ورود کالا از یک سمت و برداشت از سمت دیگر میتواند اجرای گردش را سادهتر کند.
FIFO در ارزشگذاری موجودی
در حسابداری، FIFO یک فرض جریان هزینه است. هنگام فروش، هزینه خریدهای قدیمیتر نخست به بهای تمامشده کالای فروشرفته تخصیص مییابد و هزینه خریدهای تازهتر در ارزش موجودی پایان دوره باقی میماند. لازم نیست بتوان ثابت کرد همان قطعه فیزیکی از محموله قدیمی خارج شده است؛ مگر آنکه سیستم رهگیری کالا و سیاست عملیاتی شرکت چنین تطبیقی را الزام کند. استاندارد IAS 2 برای موجودیهای معمولاً قابل جایگزینی، FIFO و میانگین موزون را از فرمولهای قابل استفاده میداند.
برای تصمیم مدیریتی نیز باید میان سود حسابداری و وجه نقد فرق گذاشت. بالا بودن ارزش موجودی یا کاهش بهای فروش در یک محاسبه به معنای افزایش پول داخل حساب بانکی نیست. توضیح تفاوت این دو در مطلب جریان نقدی و مدیریت نقدینگی کسبوکار روشنتر شده است. انتخاب سیاست حسابداری باید با رویههای مجاز و گزارشگری مجموعه سازگار باشد؛ قاعده فیزیکی برداشت بهتنهایی جایگزین تصمیم حسابداری نمیشود.
مراحل اجرای FIFO از رسید کالا تا خروج
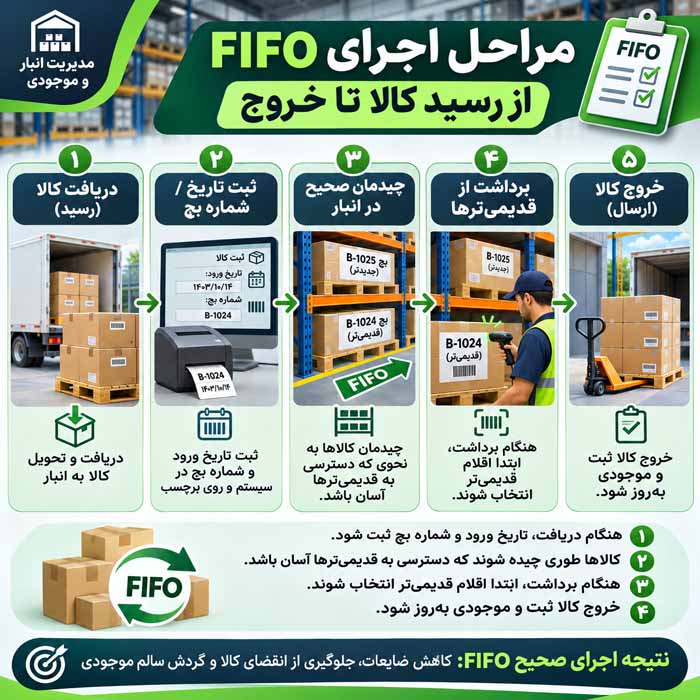
۱. دریافت و ثبت هر محموله
در زمان تحویل، برای هر محصول کد کالا یا SKU، تعداد پذیرفتهشده، تاریخ و ساعت ورود، شماره بچ یا سری ساخت، محل نگهداری و وضعیت کنترل کیفیت را ثبت کنید. اگر تأمینکننده چند بچ را در یک بارنامه فرستاده است، آنها را بهعنوان ردیفهای قابل شناسایی جدا نگه دارید. رسید انبار باید با مقدار شمارششده و فاکتور خرید تطبیق داشته باشد. ثبت دیرهنگام باعث میشود ترتیب ورودیها در نرمافزار اشتباه شود.
۲. جانمایی و برچسبگذاری واضح
بستههای قدیمی باید از محل برداشت معمول در دسترستر باشند و محمولههای جدید بدون پوشاندن آنها وارد قفسه شوند. روی برچسب، حداقل نام محصول، کد، تاریخ ورود، بچ و تعداد باقیمانده خوانا باشد. در انبار کوچک، رنگ برچسب میتواند نشانه کمکی باشد، ولی جای تاریخ و شناسه ثبتشده را نمیگیرد. هنگام جابهجایی داخلی، شناسه محموله باید همراه کالا منتقل شود تا قدمت آن گم نشود.
۳. برداشت، ثبت خروج و بازبینی
هنگام ثبت سفارش، فهرست بچهای مجاز را به ترتیب ورود مرتب کنید و از اولین مورد موجود برداشت کنید. اگر قدیمیترین بچ معیوب، رزروشده یا قرنطینه است، علت استثنا باید ثبت شود. خروج کالا باید همان لحظه از موجودی سیستم کم شود و پس از بستهبندی، شماره بچ روی سند تحویل قابل ردیابی بماند. این کار برای مدیریت سفارش و موجودی فروشگاه اینترنتی نیز مهم است، چون موجودی سایت باید با موجودی واقعی هماهنگ باشد.
مثال محاسبه FIFO با اعداد واقعی و ساده
فرض کنید یک فروشگاه در ابتدای ماه ۱۰۰ عدد کالا با بهای خرید هر واحد ۱۰۰ هزار تومان دریافت میکند. چند روز بعد، ۸۰ عدد دیگر از همان کالا را به قیمت واحد ۱۲۰ هزار تومان میخرد. در مجموع ۱۸۰ واحد به ارزش ۱۹ میلیون و ۶۰۰ هزار تومان وجود دارد. حالا فروشگاه ۱۲۰ واحد میفروشد. برای سادگی، هزینههای حمل، تخفیف و مالیات قابل احتساب در بهای موجودی را در این مثال صفر فرض میکنیم.
| رویداد | تعداد | بهای هر واحد | ارزش کل |
|---|---|---|---|
| خرید اول | ۱۰۰ عدد | ۱۰۰٬۰۰۰ تومان | ۱۰٬۰۰۰٬۰۰۰ تومان |
| خرید دوم | ۸۰ عدد | ۱۲۰٬۰۰۰ تومان | ۹٬۶۰۰٬۰۰۰ تومان |
| جمع موجودی قابل فروش | ۱۸۰ عدد | — | ۱۹٬۶۰۰٬۰۰۰ تومان |
| خروج با FIFO | ۱۰۰ عدد از خرید اول + ۲۰ عدد از خرید دوم | — | ۱۲٬۴۰۰٬۰۰۰ تومان |
| موجودی پایان دوره | ۶۰ عدد از خرید دوم | ۱۲۰٬۰۰۰ تومان | ۷٬۲۰۰٬۰۰۰ تومان |
پس بهای تمامشده فروش برابر ۱۲ میلیون و ۴۰۰ هزار تومان است: ده میلیون تومان از محموله اول، بهاضافه دو میلیون و چهارصد هزار تومان از محموله دوم. موجودی پایان دوره هم شصت واحد از خرید جدید، معادل هفت میلیون و دویست هزار تومان است. کنترل نهایی باید برقرار باشد: ۱۲٫۴ میلیون هزینه فروش + ۷٫۲ میلیون موجودی باقیمانده = ۱۹٫۶ میلیون بهای کل کالاهای قابل فروش. این تساوی راهی ساده برای تشخیص خطای محاسباتی است.
اگر همین دادهها را با میانگین موزون دورهای محاسبه کنیم، بهای متوسط هر واحد حدود ۱۰۸٬۸۸۹ تومان میشود و هزینه ۱۲۰ واحد فروشرفته حدود ۱۳ میلیون و ۶۷ هزار تومان خواهد بود. بنابراین اعداد صورتهای مالی به فرمول هزینه وابستهاند، نه فقط تعداد جعبههای خارجشده. در یک سیستم واقعی، هزینههای مجاز خرید، برگشت از فروش و تعدیلات نیز باید مطابق سیاست حسابداری ثبت شوند.
FIFO در تورم و تغییر قیمت چه اثری بر سود دارد؟
هنگامی که قیمت خرید پیاپی افزایش مییابد، FIFO هزینه محمولههای ارزانتر و قدیمیتر را زودتر به فروش اختصاص میدهد. در مقایسه با میانگین موزون، ممکن است بهای تمامشده گزارششده کمتر، سود ناخالص بیشتر و ارزش موجودی پایان دوره بالاتر باشد. این نتیجه از فرض افزایش قیمت و سایر شرایط یکسان به دست میآید؛ قانون همیشگی نیست. اگر قیمتها رو به کاهش بروند، جهت تفاوت میتواند برعکس شود.
سود بالاتر لزوماً به معنای عملکرد عملیاتی بهتر یا امکان خرج کردن پول بیشتر نیست. شرکت ممکن است برای جایگزین کردن همان کالای فروختهشده ناچار باشد قیمت جدید و بیشتری بپردازد. هنگام تصمیم برای خرید مجدد، بودجه، سرعت فروش و نیاز نقدی را کنار ارزش دفتری ببینید. گزارش تحلیل نقاط قوت، ضعف، فرصتها و تهدیدهای کسبوکار نمونهای از چارچوبی است که ریسک افزایش هزینه تأمین و وابستگی به عرضهکننده را وارد تصمیم میکند.
مقایسه FIFO، FEFO، LIFO و میانگین موزون
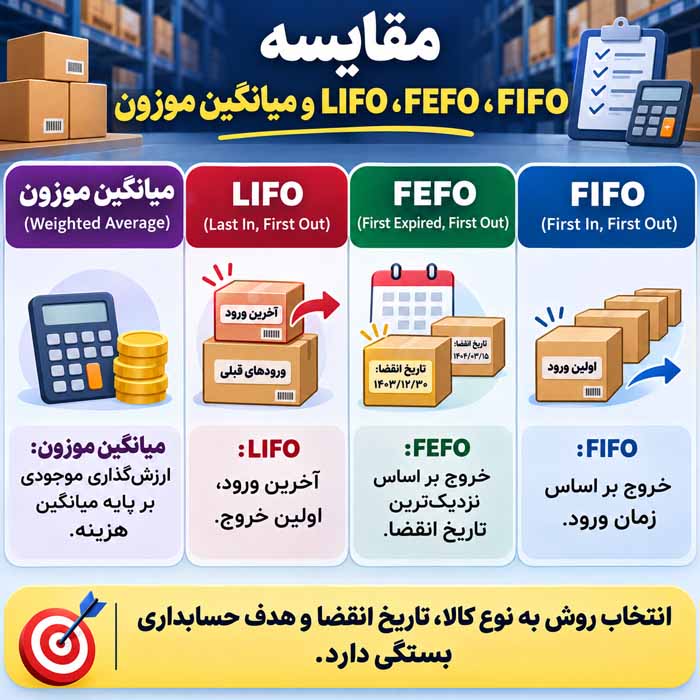
این روشها گاهی در گفتوگوهای روزمره با یکدیگر اشتباه میشوند، در حالی که معیار انتخاب آنها متفاوت است. FIFO و LIFO میتوانند هم نام یک قاعده برداشت فیزیکی باشند و هم نام یک فرض جریان هزینه؛ FEFO اساساً یک اولویت عملیاتی بر مبنای زمان انقضا یا تاریخ برداشت است. میانگین موزون نیز روشی برای محاسبه هزینه واحدهاست، نه دستور اینکه کدام جعبه روی قفسه زودتر برداشته شود.
| روش | مبنای اولویت یا محاسبه | کاربرد اصلی | محدودیت مهم |
|---|---|---|---|
| FIFO | قدیمیترین ورود یا هزینه قدیمیتر | گردش محموله و ارزشگذاری | تاریخ انقضا را لزوماً در نظر نمیگیرد |
| FEFO | نزدیکترین تاریخ خروج مجاز/انقضا | اقلام تاریخدار و حساس | نیازمند داده معتبر تاریخ و بچ است |
| LIFO | جدیدترین ورود یا هزینه جدیدتر | برخی چیدمانها و نظامهای خاص | در IAS 2 فرمول مجاز ارزشگذاری نیست |
| میانگین موزون | متوسط هزینه واحدهای مشابه | ارزشگذاری حسابداری | اولویت فیزیکی برداشت را تعیین نمیکند |
تفاوت مهم FIFO و FEFO برای کالاهای تاریخدار
تصور کنید بچ اول ماست روز اول دریافت شده ولی دو ماه دیگر منقضی میشود. بچ دوم روز پنجم میرسد و فقط سه هفته تا انقضای آن باقی مانده است. FIFO بچ اول را مقدم میداند، اما FEFO بچ دوم را به علت تاریخ نزدیکتر در اولویت میگذارد. برای مواد غذایی، دارو و کالاهایی که تاریخ مصرف واقعی دارند، کنترل تاریخ و الزامات نگهداری باید بر ترتیب ورود مقدم باشد. هیچکدام اجازه فروش کالای نامناسب یا منقضیشده را نمیدهند.
در مثالهای خانگی نیز ماندن طولانی در انبار میتواند با تغییر کیفیت و آلودگی همراه شود؛ نمونهاش موضوع شرایط نگهداری برنج و پیشگیری از آفات آن است. البته این مطلب جایگزین دستورالعمل تخصصی ایمنی مواد غذایی نیست. در محیط حرفهای، دما، رطوبت، سلامت بستهبندی و تاریخ تولید و مصرف باید مطابق ویژگی همان کالا و مقررات مربوط کنترل شوند.
کدام کسبوکارها از FIFO بیشتر استفاده میکنند؟
در پوشاک، مدل و رنگ ممکن است با فصل تغییر کند؛ برداشت محموله قدیمیتر کمک میکند سایزها و طرحهای قدیمی بیدلیل در انتهای قفسه باقی نمانند. در قطعات یدکی، تغییر نسخه یا تغییر بستهبندی باعث میشود قطعات قبلی ارزش تجاری خود را سریعتر از دست بدهند. برای لوازم آرایشی و بهداشتی، مواد اولیه تولید و مواد غذایی، علاوه بر FIFO باید اصالت کالا، شرایط نگهداری و تاریخ مجاز مصرف بررسی شود.
فروشگاههای اینترنتی با چند محل ذخیرهسازی، کارگاههای تولیدی، عمدهفروشها و حتی مشاغل خانگی دارای موجودی کالا از نظم محمولهای سود میبرند. شرط مهم این است که کالاها واقعاً قابل جایگزینی باشند و ثبت ورود و خروج انجام شود. اگر هر کالا ویژگی یا قیمت اختصاصی دارد، ممکن است روش شناسایی ویژه هزینه و رهگیری سریال مناسبتر باشد. حجم انبار بهتنهایی تعیینکننده انتخاب روش نیست. برای هماهنگی میزان سفارش با نیاز واقعی بازار، راهنمای شناخت پرسونای مشتری و الگوی خرید نیز میتواند مکمل برنامهریزی موجودی باشد.
مزایای اصلی روش FIFO در انبارداری
نخستین مزیت، کاهش احتمال راکد ماندن محمولههای قدیمی است؛ البته فقط اگر چیدمان و ثبتها درست اجرا شوند. دوم، سادهتر شدن پیگیری منشأ کالا هنگام مرجوعی یا شکایت مشتری است، زیرا تاریخ ورود و بچ با سند خروج ارتباط پیدا میکند. سوم، امکان گزارشگیری درباره سن موجودی است: مدیر میفهمد چه مقدار کالا بیش از حد معمول در قفسه مانده و برای آن تصمیم جداگانه میگیرد.
مزیت دیگر، کاهش تصمیمهای سلیقهای کارکنان است. وقتی قانون برداشت روشن باشد، تغییر شیفت یا جابهجایی نیروی انسانی کمتر به بینظمی منجر میشود. تحویل کالای سالم و قابل ردیابی نیز بخشی از تجربه خرید است؛ موضوعی که در راهنمای وفادارسازی مشتری و افزایش خرید مجدد از زاویه کیفیت خدمت بررسی شده است. بااینحال FIFO به تنهایی فروش را افزایش نمیدهد و نمیتواند تقاضای ضعیف یا خرید بیش از نیاز را جبران کند.
محدودیتها و موقعیتهایی که FIFO کافی نیست
اگر تاریخ انقضای محمولههای جدیدتر زودتر است، FIFO خالص میتواند تصمیم اشتباهی بسازد؛ در این شرایط باید FEFO یا قاعده کنترلی ویژه به کار رود. اگر قدیمیترین محموله آسیب دیده، خیس شده یا بدون تأیید کیفیت است، اولویت زمانی کنار گذاشته میشود. برای کالاهای دارای شماره سریال منحصربهفرد، انتخاب دقیق همان قلم ممکن است از یک قاعده عمومی مهمتر باشد. محدودیت دیگر، دشوار بودن دسترسی فیزیکی در قفسههایی است که تنها از جلو بارگیری میشوند.
برای اینکه نظم جدید فقط یک اقدام مقطعی نباشد، باید بودجه خرید، ظرفیت انبار و مسئول هر مرحله از ابتدا مشخص باشد. راهنمای تنظیم بیزینس پلن و برنامه اجرایی کسبوکار در تبدیل ایده به برنامه دارای هدف و مسئولیت کمک میکند.
چگونه FIFO را در یک انبار کوچک پیاده کنیم؟
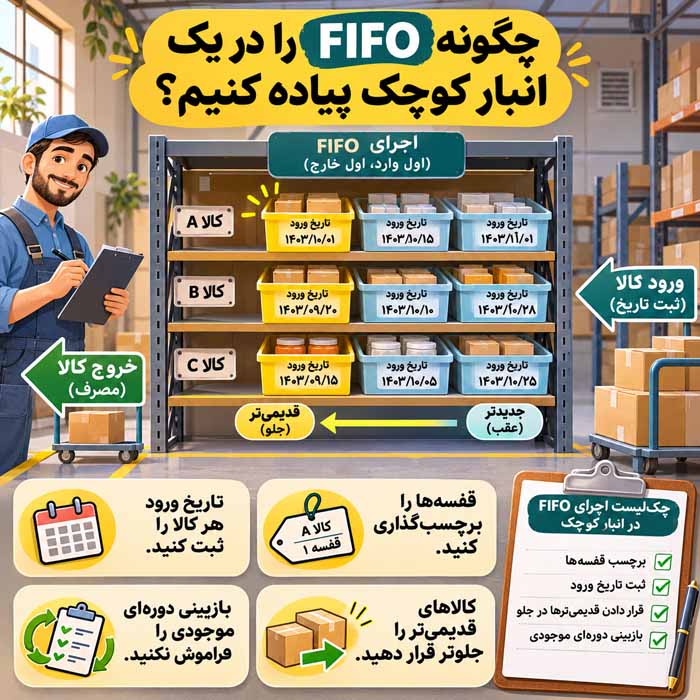
برای شروع، فهرستی از کالاهای تکرارشونده تهیه و برای هر کدام یک شناسه ثابت تعریف کنید. تمام محمولههای موجود را بشمارید، تاریخهای دریافت قابل اثبات را استخراج کنید و موارد نامشخص را جدا علامت بزنید. سپس قفسه را بهصورتی بچینید که نخستین محموله از مسیر برداشت در دسترس باشد. قاعده سادهای روی قفسه نصب کنید: «قبل از برداشتن، تاریخ و بچ بررسی شود». مهمتر از نصب تابلو، اجرای واقعی آن در هر سفارش است.
یک دفتر ثبت یا صفحه گسترده با ستونهای تاریخ ورود، کد کالا، تعداد ورود، تعداد خروج، موجودی بچ، مکان و نام ثبتکننده بسازید. بعد از هر فروش، همان لحظه موجودی را اصلاح کنید. هفتهای یک بار چند کالا را نمونهبرداری و با مقدار واقعی تطبیق دهید. اگر اختلافی دیدید، فقط عدد را تغییر ندهید؛ علت را پیدا کنید: مرجوعی ثبتنشده، شکستگی، خطای شمارش یا برداشت بدون سند. این روش برای کسبوکار کوچک با تنوع محدود، نقطه شروع کمهزینهای است.
راهاندازی FIFO در نرمافزار انبار و سیستم WMS
در نرمافزار حرفهای، برای هر کالا باید اطلاعات ورود، محل، بچ، سریال در صورت نیاز، وضعیت کیفیت و مقدار قابل برداشت موجود باشد. سپس قانون برداشت در سطح دسته محصول یا موقعیت ذخیرهسازی تعریف میشود. هنگام سفارش، سیستم قدیمیترین بچ مجاز را پیشنهاد میدهد و اپراتور با اسکن برچسب، همان انتخاب را تأیید میکند. قابلیت ثبت استثنا ضروری است، چون ممکن است یک بچ قدیمیتر برای سفارش خاص رزرو شده یا نیازمند آزمایش مجدد باشد.
توجه کنید نام «FIFO» در بخش حسابداری نرمافزار الزاماً باعث جابهجایی فیزیکی درست نمیشود. بعضی سامانهها برای ارزشگذاری و عملیات برداشت تنظیمات جدا دارند. پیش از خرید یا تغییر نرمافزار، یک سناریو با دو محموله و یک سفارش آزمایشی اجرا کنید؛ گزارش هزینه و فهرست برداشت را جدا ببینید. همچنین حق اصلاح تاریخ ورود، حذف بچ و تغییر موجودی باید محدود و قابل پیگیری باشد تا گزارش به ثبتهای دلخواه وابسته نماند.
سرعت انجام انبارگردانی و پیگیری سفارشها با برنامهریزی شیفت و یادآوری وظایف ارتباط مستقیم دارد. بررسی ابزارهای مدیریت زمان و برنامهریزی کارها میتواند برای تنظیم بازبینی دورهای قفسهها و مسئولیتهای تیم تکمیلکننده باشد.
شاخصهایی برای سنجش موفقیت FIFO
صرف روشن کردن گزینه FIFO در نرمافزار، موفقیت محسوب نمیشود. حداقل سه شاخص را ماهانه پایش کنید: سن موجودی، یعنی مدت حضور بچ در انبار؛ نرخ برداشت مطابق اولویت، یعنی تعداد سفارشهای بدون تخطی غیرمجاز از ترتیب؛ و مقدار ضایعات یا کالاهای راکد. همچنین اختلاف موجودی سیستمی و فیزیکی را اندازه بگیرید. روند این اعداد مهمتر از یک نتیجه منفرد است.
برای مثال، اگر در صد سفارش بررسیشده، پانزده سفارش بدون دلیل ثبتشده از بچ جدیدتر برداشت کردهاند، نرخ انطباق ۸۵ درصد است. این عدد بهتنهایی نمیگوید علت چیست؛ ممکن است دسترسی به بچ قدیمی دشوار باشد یا نرمافزار مکان واقعی را نادرست ثبت کرده باشد. گزارش را بر اساس کالا، شیفت و قفسه بشکنید. اگر میزان ضایعات کم شده اما هزینه جابهجایی بار بهشدت افزایش یافته، طراحی فیزیکی نیازمند اصلاح است.
خطاهای رایج هنگام اجرای ورود اول، خروج اول
یکی از خطاها قرار دادن کالای تازه جلوی محموله قدیمی است؛ حتی اگر نرمافزار ترتیب درست را بداند، کارمند ممکن است برای صرفهجویی در زمان از نزدیکترین بسته بردارد. خطای دوم ثبت تاریخ فاکتور به جای تاریخ ورود واقعی است. خطای سوم مخلوط کردن چند بچ در یک جعبه بدون برچسب جداگانه است. خطای چهارم ثبت نکردن مرجوعی، ضایعات و انتقال بین شعب است؛ این رویدادها تاریخچه هر بچ را مبهم میکنند.
نمونه سناریوی واقعی: فروشگاه با سه بچ کالا
فرض کنید فروشگاه لوازم بهداشتی سه بچ از یک محصول دارد: ۳۰ عدد ورودی دهم ماه، ۴۰ عدد ورودی پانزدهم ماه و ۵۰ عدد ورودی بیستم ماه. در سفارش ۴۵ عددی، اگر همه بچها مجاز و سالم باشند، برداشت FIFO شامل ۳۰ عدد از بچ اول و ۱۵ عدد از بچ دوم است. در سند خروج باید همین دو بچ و مقدار اختصاصیافته ثبت شود؛ نه اینکه فقط عدد ۴۵ از موجودی کل کم شود.
چکلیست عملی برای شروع و کنترل مستمر FIFO
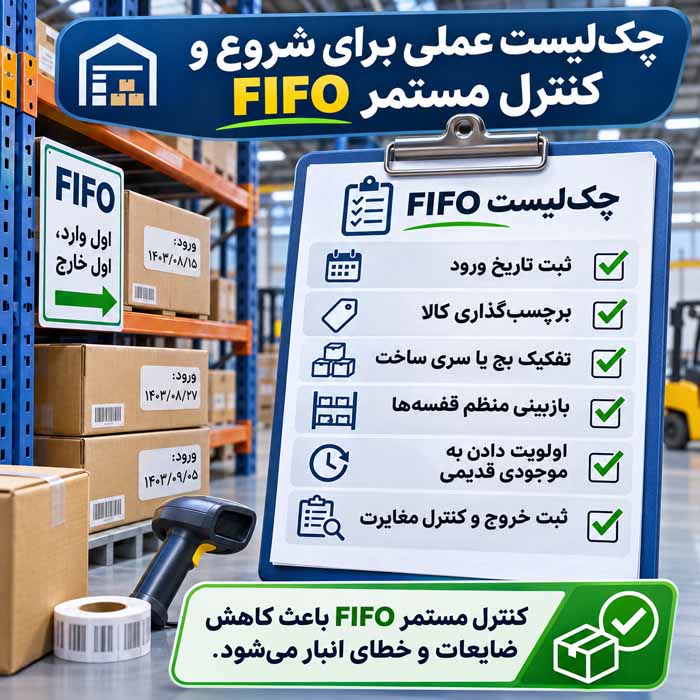
پیش از اجرای رسمی، بررسی کنید هر کالا شناسه یکتا دارد، تاریخ ورود هر بچ قابل مشاهده است، مقدار و مکان ثبتشده با واقعیت تطبیق دارد، وضعیت کیفیت مشخص است و کارمند میتواند بدون جابهجایی زیاد به محموله قدیمی دسترسی پیدا کند. سپس یک سفارش آزمایشی ثبت کنید و از روی سند ببینید سیستم چه بچهایی را پیشنهاد کرده است. اگر کاربر بچ دیگری انتخاب کرد، امکان درج دلیل و نام تأییدکننده باید وجود داشته باشد.
پرسشهای متداول درباره FIFO در انبار و حسابداری
روش FIFO در انبارداری چیست؟
روشی است که موجودی واردشده در تاریخ قدیمیتر را برای برداشت در اولویت قرار میدهد؛ به شرط آنکه کالا سالم، مجاز و قابل تحویل باشد.
آیا FIFO همیشه به معنی فروش کالای قدیمیتر است؟
در عملیات انبار معمولاً بله، اما در حسابداری میتواند فقط یک فرض جریان هزینه باشد و لزوماً خروج فیزیکی همان قطعه را نشان ندهد.
چگونه بهای تمامشده فروش را با FIFO حساب کنیم؟
از قدیمیترین لایه خرید شروع کنید و مقدار فروش را ابتدا با بهای همان لایه، سپس لایههای بعدی تا تکمیل مقدار ارزشگذاری کنید.
FIFO و FEFO چه تفاوتی دارند؟
FIFO بر تاریخ ورود و FEFO بر نزدیکترین تاریخ برداشت مجاز یا انقضا تکیه دارد. برای اقلام تاریخدار ممکن است FEFO مناسبتر باشد.
آیا روش LIFO در استاندارد IAS 2 مجاز است؟
خیر. برای اقلام عموماً قابل جایگزینی، IAS 2 فرمول FIFO یا میانگین موزون را میپذیرد و LIFO را بهعنوان فرمول ارزشگذاری مجاز نمیداند.
اگر قیمت خرید مرتب بالا برود FIFO چه اثری دارد؟
در شرایط یکسان معمولاً هزینه فروش قدیمیتر و ارزانتر شناسایی میشود و در قیاس با میانگین موزون میتواند سود و ارزش موجودی بالاتری نشان دهد.
برای یک فروشگاه کوچک به نرمافزار WMS نیاز است؟
الزاماً نه. با کد کالا، برچسب بچ، چیدمان مناسب و ثبت منظم ورود و خروج نیز میتوان شروع کرد؛ حجم و پیچیدگی کار نیاز به نرمافزار را تعیین میکند.
با محموله قدیمی معیوب چه کنیم؟
آن را قرنطینه و از موجودی قابل برداشت خارج کنید، علت را ثبت کنید و فقط پس از تعیین تکلیف کیفیت، مرجوعی یا امحا درباره آن اقدام کنید.
جمعبندی
FIFO زمانی به مدیریت موجودی کمک میکند که ترتیب ورود به یک تصمیم واقعی هنگام برداشت تبدیل شود، نه اینکه فقط در دستورالعمل نوشته شده باشد. برای کالاهای مشابه، ثبت جداگانه محمولهها، امکان دسترسی به موجودی قدیمی، وضعیت روشن کنترل کیفیت و ثبت دقیق خروج، چهار رکن مهم اجرا هستند. هرجا تاریخ انقضا اولویت متفاوتی ایجاد کند، باید FEFO و الزامات تخصصی نگهداری بررسی شوند. یک قانون زمانی نمیتواند جای سلامت کالا و رهگیری سری ساخت را بگیرد.
از سمت مالی نیز FIFO تعیین میکند کدام هزینههای خرید زودتر به بهای کالای فروشرفته تخصیص یابند. بنابراین در دوره افزایش قیمت، نتیجه گزارش سود و ارزش موجودی میتواند با میانگین موزون متفاوت باشد. این تفاوت نباید با جریان پول یا موفقیت فروش اشتباه گرفته شود. انتخاب و استمرار فرمول حسابداری باید با رویههای گزارشگری مربوط سازگار بماند و محاسبات با اسناد خرید و موجودی تطبیق داده شوند.
جمعبندی کاربردی تاپ ناز این است که اجرای FIFO را با یک گروه کالایی آغاز کنید: ورودیها را تفکیک کنید، برداشت آزمایشی بگیرید، نرخ تخطی از ترتیب را بسنجید و سپس دامنه را گسترش دهید. اگر انبار کوچک است، برچسبگذاری و نظم قفسه مهمتر از خرید ابزار پیچیدهاند؛ اگر چند انبار دارید، اتصال اسکن، مکان کالا و اطلاعات بچ اهمیت بیشتری پیدا میکند. معیار موفقیت، کاهش مغایرت و ماندگاری بیدلیل کالا همراه با تحویل صحیح سفارش است.